ISSN 1005-2518
CN 62-1112/TF
采选技术与矿山管理

环境管理体系认证对企业出口绩效的影响研究

  • 刘亦晴 , 1, 2 ,
  • 蔡梦妍 , 1
展开
  • 1. 江西理工大学,江西 赣州 341000
  • 2. 中南大学,湖南 长沙 410083
蔡梦妍(2001—),女,江西鹰潭人,硕士研究生,从事矿企环境管理研究工作。E-mail:

刘亦晴(1976—),女,湖南洞口人,教授,从事生态环境管理研究工作。E-mail:

收稿日期: 2025-08-15

  修回日期: 2026-02-04

  网络出版日期: 2026-07-10

基金资助

国家社会科学基金项目“自愿型环境规制(VER)推动矿企生态创新的机理、效应和路径研究”(21BGL187)

江西省人文社科重点研究基地项目“矿业企业自愿环境规制响应模式、路径和绩效研究”(JD23040)

江西理工大学校级创新项目“新质生产力背景下的资源型企业自愿环境规制实施动力与实施效果研究”(XY2024-S062)

Research on the Impact of Environmental Management System Certification on Enterprise Export Performance

  • Yiqing LIU , 1, 2 ,
  • Mengyan CAI , 1
Expand
  • 1. Jiangxi University of Science and Technology, Ganzhou 341000, Jiangxi, China
  • 2. Central South University, Changsha 410083, Hunan, China

Received date: 2025-08-15

  Revised date: 2026-02-04

  Online published: 2026-07-10

Copyright

© Editorial Department of Gold Science and Technology (CC BY-NC-ND)

摘要

随着全球绿色贸易壁垒的日益加强,环境管理体系认证(EMSC)作为一种自愿性的环境实践(VEP),成为企业突破国际市场准入限制的重要策略。针对已有研究主要集中在制造业,对于高污染行业的认证效应以及制度环境的调节作用研究不足的问题,基于资源基础观(RBV),以2008—2023年中国A股上市的矿业上市公司作为研究样本,系统检验了ISO 14001认证对矿企出口绩效的影响及其边界条件。研究结果表明:(1)认证显著提升了矿企的出口绩效,主要通过强化企业全周期成本控制,提高绿色品牌溢价。(2)制度环境在其中发挥了关键的调节作用。经济开放度每提升一个标准差,认证的出口促进效应增强3.8%;在市场化程度较高的地区,认证企业的出口弹性提高了0.013。(3)异质性分析进一步揭示,认证对非国有企业、股权集中度较低企业以及环境风险更高的矿产采选类企业的出口促进作用更为显著。通过工具变量法与动态GMM模型缓解了内生性问题,研究结论保持了稳健性。研究扩展了RBV在制度情境下的理论解释,为优化绿色贸易政策提供了微观层面的证据。

本文引用格式

刘亦晴 , 蔡梦妍 . 环境管理体系认证对企业出口绩效的影响研究[J]. 黄金科学技术, 2026 , 34(3) : 768 -782 . DOI: 10.11872/j.issn.1005-2518.2026.03.242

Abstract

With the intensification of global green trade barriers, environmental management system certification(EMSC), as a voluntary environmental practice(VEP), has emerged as a pivotal strategy for enterprises to navigate international market access restrictions. However, existing research predominantly concentrates on the manufacturing sector, with limited exploration of the certification effects within high-pollution industries and the moderating influence of institutional environments. Drawing on the resource-based view(RBV), this study synthesizes data from Chinese A-share listed mining companies from 2008 to 2023, alongside customs trade statistics, to conduct a comprehensive analysis of the impact of ISO 14001 certification on the export performance of mining enterprises and its boundary conditions. The findings indicate that: (1)Certification significantly enhances the export performance of mining enterprises by improving full-cycle cost control and increasing the green brand premium. (2)The institutional environment serves as a crucial moderating factor. Specifically, a one standard deviation increases in economic openness enhances the export-promoting effect of certification by 3.8%. In regions characterized by higher levels of marketization, the export elasticity of certified enterprises rises by 0.013.(3)Heterogeneity analysis indicates that certification exerts a more pronounced positive impact on the exports of non-state-owned enterprises, firms with lower equity concentration, and mining and extraction enterprises facing higher environmental risks. By employing instrumental variable methods and dynamic GMM models, the study effectively addresses endogeneity issues, thereby ensuring the robustness of the research findings. This study contributes to the theoretical framework of the Resource-Based View(RBV) within an institutional context and provides micro-level evidence to guide the optimization of green trade policies.

《中国绿色贸易发展报告2023》显示,过去10年以环境产品为代表的全球绿色贸易进出口规模年均增速为0.85%。其中,中国2022年绿色贸易总额达10 792.8亿美元,占全球绿色贸易总额的12.2%。在此背景下,企业通过实施自愿性环境实践(Volun-tary Environmental Practices,VEPs)以应对国际市场日益严苛的绿色壁垒显得尤为重要。其中,环境管理体系认证(如ISO 14001)因其全周期规范性,被视为构建出口竞争力的关键工具。但该结论对矿业等资源密集型行业的认证效应尚存在争议:矿业企业由于环境投入的资产专用性高、沉没成本大,其认证决策既可能带来额外负担,也可能带来绿色红利,这一矛盾在现有研究中尚未得到充分探讨。
以往研究对自愿环境规制的出口效应进行了许多有益的探索,国内研究多从理论机制与成本收益角度展开讨论,观点存在明显分歧。一方认为,企业获取环境认证将增加短期合规成本与运营压力,从而可能抑制出口规模(Jiang et al,2025喻开志等,2025)。另一方则主张,从长期来看,自愿性环境规制能够激励企业创新和构建资源基础优势(宋清华等,2024),例如通过源头治理降低环境成本(张明晶等,2024),或凭借绿色差异化提升产品竞争力(张兆国等,2019),进而对出口产生促进作用(李小平等,2012安占然等,2024)。国外只有少数研究针对ISO 14001认证的出口效应进行分析,结论亦不统一。部分研究证实,自愿性环境规制显著扩大了企业出口规模(Martincus et al,2010),例如在日本制造业中,ISO 14001认证提升了企业出口数量(Nishitani,2009)。然而,也有研究并未发现ISO 14001认证具有显著的促进效应,甚至得出负面或中性结论,如Dasgupta et al(2000)对墨西哥制造业的分析显示,ISO14001认证未能提高企业出口数量,或认为其整体影响有限(Prakash et al,2006)。尽管这些研究揭示了VEPs作用的一般性机制,但其结论应用于矿业时仍存在3个方面的局限。首先,研究对象主要集中在制造业,对矿业等高污染行业的独特效应关注较少。其次,理论视角多从利益相关者理论(Xu et al,2018卢娟等,2020)、信号理论(Xu et al,2018)和制度理论出发,强调企业通过采用VEPs来满足外部利益相关者的绿色要求,从而获取基于市场的竞争优势,忽视企业内部资源的核心作用——资源基础观(RBV)指出,异质性资源才是出口优势的根源,但这一视角在矿业领域尚未系统应用。最后,市场制度环境的调节机制仍不明确,经济开放度(OPEN)与市场化程度(MI)作为刻画制度环境的核心维度,通过互补协同的机制共同塑造企业出口竞争力:经济开放度主要经由金融开放缓解融资约束(盛斌等,2021)、汇率市场化传导价格信号(Du et al,2021)以及知识技术国际溢出等渠道,帮助企业接入全球市场与资源;而市场化程度则通过优化要素配置(陈德球等,2013)、强化产权与契约执行(Ma et al,2016)和促进创新竞争(伊志宏等,2010)等路径,降低企业制度性交易成本,提升资源转化效率。二者分别从对外联通与对内赋能2个方面,系统构建了企业将内部资源转化为出口优势所需的制度基础设施(Peng et al,2008)。这些因素分别提供了丰富的外部资源并降低了成本,使企业能够有效地积累内部资源以促进出口。这些研究缺口限制了对环境认证效能边界条件的深入理解。
为弥补既有研究不足,本文基于2008—2023年中国A股矿业上市公司数据进行实证检验,以探究在差异化市场制度环境下,ISO14001认证如何影响中国矿业企业出口绩效以及其作用边界。本文的贡献体现在:第一,将资源基础观(RBV)延伸至VEPs情境,构建“认证资源—出口绩效”的框架,揭示外部环境通过资源配置影响认证效能(Barney,1991);第二,为环境敏感型企业优化绿色贸易政策提供微观证据,阐明环境认证与市场化改革协同推进的必要性;第三,消除了矿企认证即“漂绿”的误解,证明其通过实质性资源重组实现了出口跃迁。研究结果拓展了ISO14001 认证促进出口效应的边界条件。

1 理论分析与研究假设

1.1 矿企环境管理体系认证:现状与理论定位
ISO 14001作为全球范围内被广泛采纳的自愿性环境管理标准,截至2023年,在中国累计颁发超过2 096万次认证(全国认证认可信息公共服务平台)。该认证为企业的环境管理行为提供了一个标准化的框架,其核心目标在于预防或减轻企业对环境的负面影响、协助企业履行环境法规、提升企业环境绩效,以及向利益相关者传递企业环境信息等(潘翻番等,2020)。企业申请ISO 14001认证,必需建立并运行环境管理体系3个月以上,并确保一年内无环境违法处罚。经资质机构审核后,企业必须持续遵循“计划—执行—检查—处理”(PDCA)循环,以保持体系的完整性和有效性。企业每年需接受监督审核,每3年进行一次全面复评。
然而,在矿业领域,由于其实践的特殊性,环境管理体系需涵盖从勘探到闭矿的全生命周期(Hilson et al,2020),且其认证成本远高于制造业。这种差异主要源于矿业生产的资产专用性高以及沉没成本大(张海亮等,2022)。尽管现有研究已经揭示了ISO 14001在制造业中的成本节约效应,但由于矿业企业所面临的合规挑战更为复杂,因此ISO 14001的成本节约效应在矿业企业中是否适用尚无法确定。
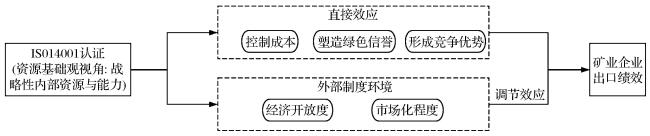
在理论层面,现有研究主要借助利益相关者理论、信号理论和制度理论,重点分析了企业如何通过满足外部利益相关者的绿色需求来获取市场竞争优势。然而,这些视角相对忽视了企业内部资源与能力的战略性构建这一核心机制。资源基础观为解析矿业认证的独特性提供了关键视角。根据资源基础观,企业可持续的竞争优势根植于其拥有并有效利用的有价值、稀缺、难以模仿且不可替代的异质性资源和能力。资源基础观以资源和能力作为切入点,论述企业特有的资源能力优势在出口绩效关系上发挥的调节作用(Nath et al,2010)。ISO 14001认证可被视为一种战略资源,它要求企业整合清洁技术、环境管理流程和绿色品牌资产(Ren et al,2022)。对矿业企业而言,这一过程不仅涉及生产流程优化,更需要建立与地方政府、社区的利益协调机制,形成独特的环境治理能力(Hart,1995)。然而,企业内部能力的价值实现深刻嵌入并受制于外部制度环境。制度理论指出,正式法规与非正式规范共同塑造了企业的战略选择和资源获取渠道(Peng et al,2008)。因此,孤立地应用资源基础观或制度理论均不足以完整揭示认证对出口绩效的作用机理。本研究基于资源基础观构建一个“内部认证资源—外部制度环境”协同分析框架(图1)。
图1 理论分析框架

Fig. 1 Theoretical analysis framework

1.2 研究假设:直接效应

作为资源密集型行业的典型代表,矿业企业的出口绩效与其环境治理能力密切相关。根据资源基础理论,ISO 14001认证通过优化企业内部资源与能力配置,成为突破绿色壁垒的关键工具。
首先,ISO 14001认证通过全生命周期成本控制,助力企业构建可持续竞争优势。企业遵循严格认证标准,优化资源配置,从而实现成本效益与环境绩效的双重提升。矿业生产的环境影响贯穿勘探、开采、加工到闭矿的全链条,而ISO 14001认证要求企业建立覆盖全流程的环境管理体系(Boiral et al,2018)。以张家港联合铜业公司为例,环境管理体系认证推动的循环水系统改造显著降低了单位耗水量,提升了尾矿综合利用率,进而降低了生产成本。更为重要的是,认证通过标准化流程(如定期环境审计)有效减少了突发环境事故的风险。研究表明,未获ISO 14001环境管理体系认证的矿业企业在国际市场中面临更高的合规风险,包括因环保不达标而被取消合作资格或失去市场准入机会,进而导致隐性成本上升。
其次,ISO 14001认证有助于企业塑造绿色信誉,构建差异化出口溢价。一方面,矿业产品(如铁矿石和稀土)面临激烈的同质化竞争,而ISO 14001认证通过第三方的认证背书,赋予企业绿色信号。实证研究表明,获得认证的矿业企业出口单价显著高于未认证企业,同时对发达国家市场的出口份额呈现显著增长趋势(杨冕等,2022)。另一方面,ISO 14001认证的实施有助于出口企业有效满足东道国的监管要求,降低监管风险。同时,该认证能够显著提升企业的社会声誉,增强其产品在国际市场上的竞争力,进而增加出口量并扩大国际市场份额(Boulamatari et al,2017)。
第三,ISO 14001认证有助于企业实现技术、关系与组织三类资源的系统性整合,进而构建难以模仿的环境治理能力,形成可持续的出口竞争优势。在技术资源方面,该认证推动企业引入清洁生产技术,使获认证企业的专利引用量显著高于未认证企业(Lim et al,2014);在关系资源方面,认证要求企业与社区、政府建立环境共治机制(如生态补偿基金),有助于优化企业的采矿许可审批流程;在组织资源管理方面,PDCA循环管理模式通过优化跨部门协作机制,显著提升了企业内部协同效率,有效缩短了环境事故的应急响应时间。基于上述分析,本文提出研究假说1。
H1:与未进行ISO14001认证的出口矿业企业相比,进行ISO14001认证能够提升企业的出口绩效。

1.3 研究假设:调节效应

市场制度环境在一定程度上塑造了一个经济体的资源环境,企业嵌入的外部资源环境背景对于企业积累异质性资源和独特能力以创造和维持竞争优势具有至关重要的作用(Priem et al,2001)。
本文采用经济开放度和市场化程度来衡量市场制度环境。经济开放提供了丰富的外部资源,使企业能够有效地积累内部资源以促进出口;发达的市场化程度为ISO14001认证的出口促进效应提供了高效的市场环境,从而降低了资源获取和贸易成本(Dong et al,2022)。除了经济开放度与市场化程度外,地方政府环保考核、国家“双碳”战略等制度与政策因素亦可能通过塑造企业资源获取渠道与市场激励结构,影响认证的出口效应,这为未来研究提供了拓展方向。
(1)经济开放的调节效应
经济开放度作为衡量区域融入全球价值链的核心指标,通过资源注入和信息流动两大机制,影响本地区企业获取海外资源的难易程度(胡才龙等,2022),从而强化ISO 14001认证对矿业出口的促进作用。
经济开放促进技术学习和国际技术转移,加强与国外企业的合作研发。在开放度高的地区,认证公司能够获取多元化海外资源,如清洁生产技术、专业人员、财务资源和市场信息,增强全球竞争力。例如,智利铜矿企业通过密切监测伦敦金属交易所的低碳标准,并依据ISO 14001认证和碳中和认证(如PAS 2060)等标准开展碳足迹盘查,显著提升了企业在欧洲市场的出口竞争力。此外,开放型经济环境有助于企业洞察国际市场需求,使产品更符合国际环境标准,满足国际市场对绿色产品的需求,降低进入国际市场的成本,扩大出口。
相比之下,在经济开放度有限的地区,认证企业难以获取国际经验和分销渠道等关键海外资源,对国际市场的绿色标准往往缺乏充分了解。因此,其提供的环保型差异化产品不一定符合国际市场的绿色要求。这种情况增加了企业出口的外方责任,扩大了绿色贸易壁垒,增加了企业出口的被动性(Sam et al,2022)。因此,在这种情况下,企业建立国际竞争优势的难度和成本更高。基于上述分析,本文提出研究假说2。
H2:经济开放度提升会强化ISO14001认证的矿业企业与出口绩效之间的正相关关系。
(2)市场化程度的调节效应
市场化程度是指市场机制在经济运行中的影响力和作用程度,反映了市场自由竞争和自由交易的活跃程度,以及市场机制在资源配置中的有效性(冯宗宪等,2011)。该指标反映了区域市场机制的成熟度,并通过降低交易成本和强化契约执行,成为ISO 14001认证发挥出口促进效应的加速器。
在市场化程度较高的地区,企业能够获得更多市场资源的支持,并通过多层次资本市场促进研发资本积累。竞争机制作为关键市场信号,激励企业提升研发质量与效率。此类地区通常具备更健全的信任机制和市场认可体系,有助于企业建立可靠的绿色品牌声誉,进而增强环境管理体系认证对出口的积极影响。研究表明,在这些地区,矿企的ESG评级与出口规模之间存在显著正相关关系(Ma et al,2024)。
相对而言,在市场机制不发达的地区,行政干预和市场分割现象导致企业不得不将资源用于非生产性活动。矿业企业为了维持认证资格,需投入大量资源用于应对环保检查和维护地方关系,从而对研发和出口预算造成显著挤压。这种对比凸显了市场机制的制度杠杆作用,它不仅优化了资源配置,而且通过建立可信赖的市场规则,使得认证从合规成本转变为竞争资产。基于上述分析,本文提出研究假说3。
H3:较高的市场化程度加强ISO 14001认证的矿业企业与出口之间的正相关关系。

2 研究设计

2.1 样本与数据

以2008—2023年A股矿业类上市公司为样本。样本筛选遵循以下原则:第一,剔除被ST、ST*和PT等非正常交易的上市企业。第二,为减少企业退出或新企业进入对出口决策的影响,借鉴耿强等(2016)的处理方法,仅选取在整个样本期间持续存续的公司,并排除那些所在地或所属行业分类发生变更的公司。第三,对所有连续变量执行1%的缩尾处理,以消除极端值干扰。最终样本由342家上市公司3 398个年观测值组成。其中,样本期内进行ISO 14001认证至少一次的上市公司有100家,占矿业上市公司总数的29.2%。
研究数据涵盖上市企业财务数据和管理体系认证的相关数据。财务数据来自国泰安CSMAR数据库。管理体系认证数据通过中国国家认证认可监督管理委员会官方网站收集。

2.2 变量与测度

(1)被解释变量。企业出口(EIS),参考Dong et al(2022),企业出口(EIS)是通过将第t年的海外销售额除以同年的总销售额来衡量的。
(2)解释变量。环境管理体系认证(EMSC)最广泛使用的是ISO 14001认证,ISO 14001可以影响企业的出口数量与质量。通过ISO 14001认证的企业标记为1,其他标记为0。
(3)调节变量。从经济开放(OPEN)和市场化程度(MI)2个方面进行测量。经济开放变量测量,结合李翀(1998)黄繁华(2001)胡智等(2005)的客观赋权法,从主成分分析法将贸易开放度、金融开放度和投资开放度3个指标整合为一个经济开放指标。其中,贸易开放度等于贸易进出口总额与GDP的比值,金融开放度等于资本流动总额与GDP的比值,反映了该区域金融市场的开放程度,投资开放度等于实际利用外资额与GDP的比值。鉴于3个指标之间相关系数均高于0.8,本文通过主成分分析提取公因子。分析结果显示,第一公因子的贡献率高达92.528%,能够综合反映各指标的绝大部分信息。因此,取第一公因子作为综合变量,其表达式根据因子载荷矩阵计算得出,最终得到各年份的经济开放度综合得分。市场化程度数据采用《中国分省份市场化指数报告(2021)》中的市场化指数总体评分的数据。市场化指数由政府与市场的关系、非国有经济的发展、产品市场的发育程度、要素市场的发育程度以及市场中介组织的发育和法治环境5个子指数组成。为保证指数跨年度的连续性和可比性,该报告采用算术平均法合成综合指数。具体方法如下:首先设定基期年份,并将基期各指标的原始数据通过极值标准化方法转换为0~10分的得分;然后通过算术平均法逐级合成方面指数和总指数。
(4)控制变量。借鉴现有研究(He et al,2019Sharma et al,2020),控制了2组控制变量。内部因素包括企业特征变量、企业财务绩效变量和企业治理特征变量。外部因素包括区域研发投入和产业竞争等。具体包括:①国企(SOE),若公司是国有企业编码为1,否则为0;②企业规模(SIZE),以第t年企业员工数量的对数计算;③企业年龄(AGE),企业年龄以其成立年数的对数来衡量;④资产负债率(LEV),用总负债与总资产的比值衡量;⑤所有权集中度(OC10),以十大股东的赫芬顿达尔—赫希曼指数来衡量;⑥区域研发强度(RRD),以各地区政府研发投入除以各地区高新技术产业雇用人数来衡量;⑦赫芬顿达尔—赫希曼指数(HHI),按企业相对于产业的比例计算。

2.3 倾向得分匹配(PSM

为减少样本选择偏差,研究应用倾向得分匹配(PSM)选择与认证企业时间相近的未认证企业作为对照组。在对照组与认证企业在关键特征分布一致的基础上,构建匹配未认证企业作为基准组,以消除估计偏差。研究比较了认证与未认证企业的出口行为差异,若存在系统性差异,则表明环境管理体系认证显著影响出口行为。PSM中选择合适的协变量匹配至关重要。根据文献,选定的协变量如下:
(1)劳动生产率。劳动生产率代表价格竞争力的整体提升,影响相对定价和出口行为。该指标用人均销售额的对数表示。(2)政府补助。可以抵消ISO 14001认证产生的部分成本,数据主要来源于上市公司的年报数据。(3)全要素生产率。较高的全要素生产率不仅有助于企业减少在ISO 14001认证过程中的投入,还能够通过提高生产效率和降低成本,增强企业在国际市场上的竞争力,部分抵消出口业务中的沉没成本。采用OP法估算全要素生产率。(4)企业出口经验。Leonidou et al(2015)表明,经验丰富的出口企业比经验不足的出口企业倾向于采取更多的绿色活动,并且有出口经验的公司拥有丰富的出口知识和信息。使用企业开始出口以来的年数表示企业出口经验。此外,加入公司规模和股权集中度作为协变量。
以通过环境管理体系认证的企业作为实验组,采用一对一最近邻倾向得分匹配法(PSM)选出特征相似的对照组。表1为倾向得分匹配平衡性检验结果,显示匹配后实验组与对照组在劳动生产率和政府补助等变量上的标准化差异显著降低,t检验结果也显示无显著差异。据此可知1∶1匹配比例的PSM结果理想,满足平衡性假设。
表 1 倾向得分匹配平衡性检验结果

Table 1 Results of the balance test for propensity score matching

变量 样本 均值差异检验 标准化差异检验 t检验
实验组 对照组 标准化差异 降幅/% t统计量 pt
劳动生产率 匹配前 14.231 14.026 22.2 6.21 0
匹配后 14.231 14.235 -0.4 98.3 -0.09 0.928
政府补助 匹配前 7.567 6.419 13.7 4.0 0
匹配后 7.567 7.603 -0.4 96.9 -0.1 0.921
全要素生产率 匹配前 7.199 6.915 30.0 8.58 0
匹配后 7.199 7.210 -1.1 96.2 -0.27 0.784
企业出口经验 匹配前 4.876 3.603 26.5 7.77 0
匹配后 4.876 4.757 2.5 90.6 0.56 0.576
股权集中度 匹配前 0.194 0.181 9.6 2.77 0.006
匹配后 0.194 0.196 -1.4 85.6 -0.31 0.757
公司规模 匹配前 8.432 8.079 25.6 7.07 0
匹配后 8.432 8.457 -1.8 93.0 -0.44 0.663
倾向得分匹配后汇总样本的描述性统计,结果见表2。企业出口绩效的最大值、标准差和平均值分别为1.000、0.191和0.106,说明各上市公司的出口强度存在显著差异。EMSC的标准差为0.468,平均值为0.324。
表 2 变量描述性统计

Table 2 Descriptive statistics of variables

变量 全样本 实验组 对照组
样本量N 平均值 标准差 最小值 最大值 平均值 标准差 平均值 标准差
EIS 3 398 0.106 0.191 0.000 1.000 0.132 0.209 0.087 0.177
EMSC 3 398 0.324 0.468 0.000 1.000 1.000 0.000 0.000 0.000
SOE 3 398 0.576 0.494 0.000 1.000 0.551 0.498 0.564 0.496
SIZE 3 398 8.360 1.385 4.317 11.492 8.432 1.238 8.080 1.506
AGE 3 398 2.872 0.351 1.792 3.526 2.855 0.346 2.860 0.363
LEV 3 398 0.501 0.196 0.062 1.008 0.491 0.190 0.501 0.207
OC10 3 398 0.192 0.139 0.014 0.638 0.194 0.135 0.181 0.135
RRD 3 398 13.027 8.367 0.000 22.305 14.759 7.433 11.626 8.688
HHI 3 398 0.222 0.157 0.038 1.000 0.209 0.141 0.230 0.170

注:*、**、***分别表示在 10%、5%和 1%的水平上显著

表3所示为解释变量的Pearson相关系数。Pearson相关系数绝对值小于0.47,此外,变量间共线性诊断结果显示,方差膨胀因子(VIF)均小于2,说明各解释变量之间不存在严重的多重共线性。
表 3 解释变量的Pearson相关系数

Table 3 Pearson correlation coefficient of explanatory variables

SOE SIZE AGE LEV OC10 RRD HHI
SOE 1
SIZE 0.42* 1
AGE -0.08* -0.06* 1
LEV 0.17* 0.27* 0.01 1
OC10 0.39* 0.47* -0.27* 0.11* 1
RRD 0.01 0.20* 0.02 -0.02 0.09* 1
HHI -0.01 -0.04* -0.03* -0.08* 0.08* 0.02 1

注: *、**、***分别表示在 10%、5%和 1%的水平上显著

2.4 实证模型

本文建立回归模型用于分析环境管理体系认证对企业出口的影响,并检验了主效应和调节效应。为保证结果的普遍性和有效性,进行了稳健性检验。
利用倾向得分匹配(PSM)分析,为认证企业匹配了未认证企业的对照组。研究目的是比较2组企业的出口表现差异,并研究经济开放和市场化程度对出口行为的调节作用。采用高维固定效应模型进行假设检验。为此,构建了以下基本回归模型:
E I S i , t = α 0 + α 1 E M S C i , t + α 2 O P E N i , t + α 3 M I i , t +
φ C o n t r o l s i , t + F i + λ t + ε i , t
式中:EISi,t 为企业it年的出口强度;EMSCi,t 为企业it时刻的环境管理体系认证信息;MIi,t 为企业所在地区的市场化程度;OPENi,t 为企业所在地区的经济开放水平;Controli,t 为2组控制变量。Fi λ t分别为行业固定效应和年份固定效应;εi,t 为随机误差项。
为了检验经济开放度和市场化程度的潜在调节效应,本研究使用2个交互项,即EMSCi,t*OPENi,tEMSCi,t*MIi,t。模型(2)测试了经济开放度的潜在调节效应。如果交互项的系数γ 3显著为正,表明假设H2得到了证实。
E I S i , t = γ 0 + γ 1 E M S C i , t + γ 2 O P E N i , t + γ 3 E M S C i , t *
O P E N i , t + γ 4 M I i , t + ϑ C o n t r o l s i , t + F i + λ t + ε i , t
模型(3)检验了市场化程度的潜在调节作用。如果交互项系数β 3显著为正,说明H3成立。
E I S i , t = β 0 + β 1 E M S C i , t + β 2 M I i , t + β 3 E M S C i , t * M I i , t +
β 4 O P E N i , t + σ C o n t r o l s i , t + F i + λ t + ε i , t

3 实证结果

3.1 基准回归

基准回归分析结果见表4。其中,第1列只包含控制变量;在第1列的基础上,第2列加入了环境管理体系认证(EMSC);第3列在第2列的基础上引入市场化程度和经济开放度,考察EMSC对企业出口的影响;第4列在第3列的基础上增加了EMSC与经济开放度的互动项;第5列在第3列的基础上,得到EMSC与市场化程度的交互项;第6列包含本研究中的所有变量。
表 4 基准回归分析结果

Table 4 Benchmark regression analysis results

变量 (1) (2) (3) (4) (5) (6)
EIS EIS EIS EIS EIS EIS
EMSC

0.029***

(0.007)

0.029***

(0.007)

0.028***

(0.006)

0.025***

(0.006)

0.025***

(0.006)

OPEN

0.013

(0.010)

0.008

(0.010)

0.012

(0.010)

0.010

(0.010)

MI

-0.002

(0.003)

-0.002

(0.003)

-0.003

(0.003)

-0.003

(0.003)

EMSC*OPEN

0.038***

(0.014)

0.016

(0.016)

EMSC*MI

0.013***

(0.003)

0.011***

(0.004)

Controls YES YES YES YES YES YES
_cons

0.065

(0.041)

0.052

(0.041)

0.063

(0.044)

0.061

(0.044)

0.058

(0.044)

0.058

(0.044)

Industry/year YES YES YES YES YES YES
N 3 398 3 398 3 398 3 398 3 398 3 398
r2_a 0.269 0.273 0.273 0.275 0.277 0.277

注:括号内为稳健标准误;*、**和***分别表示在10%、5%和1%的水平上显著

假设H1预测EMSC将提升公司的出口表现。在模型1中,EMSC的系数显著为正,表明EMSC能够改善企业的出口表现。实证分析结果支持这一假设,显示EMSC对企业的出口具有积极显著的影响(第2列至第6列的p值均小于0.01)。因此,相较于未获得认证的企业,获得环境管理体系认证的企业出口绩效提升了2.9%,H1得到了充分的验证。
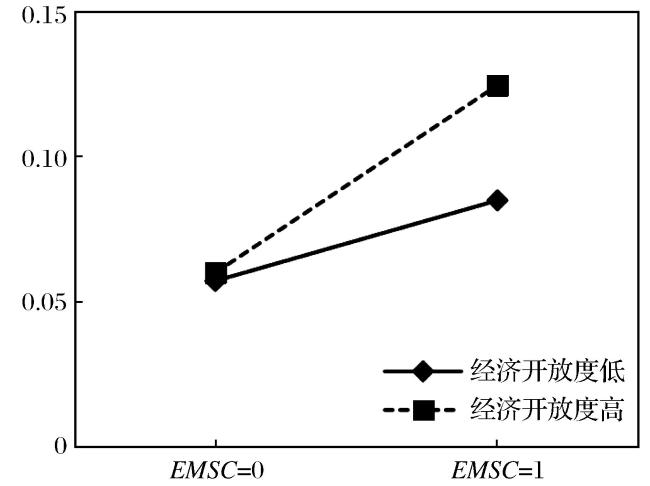
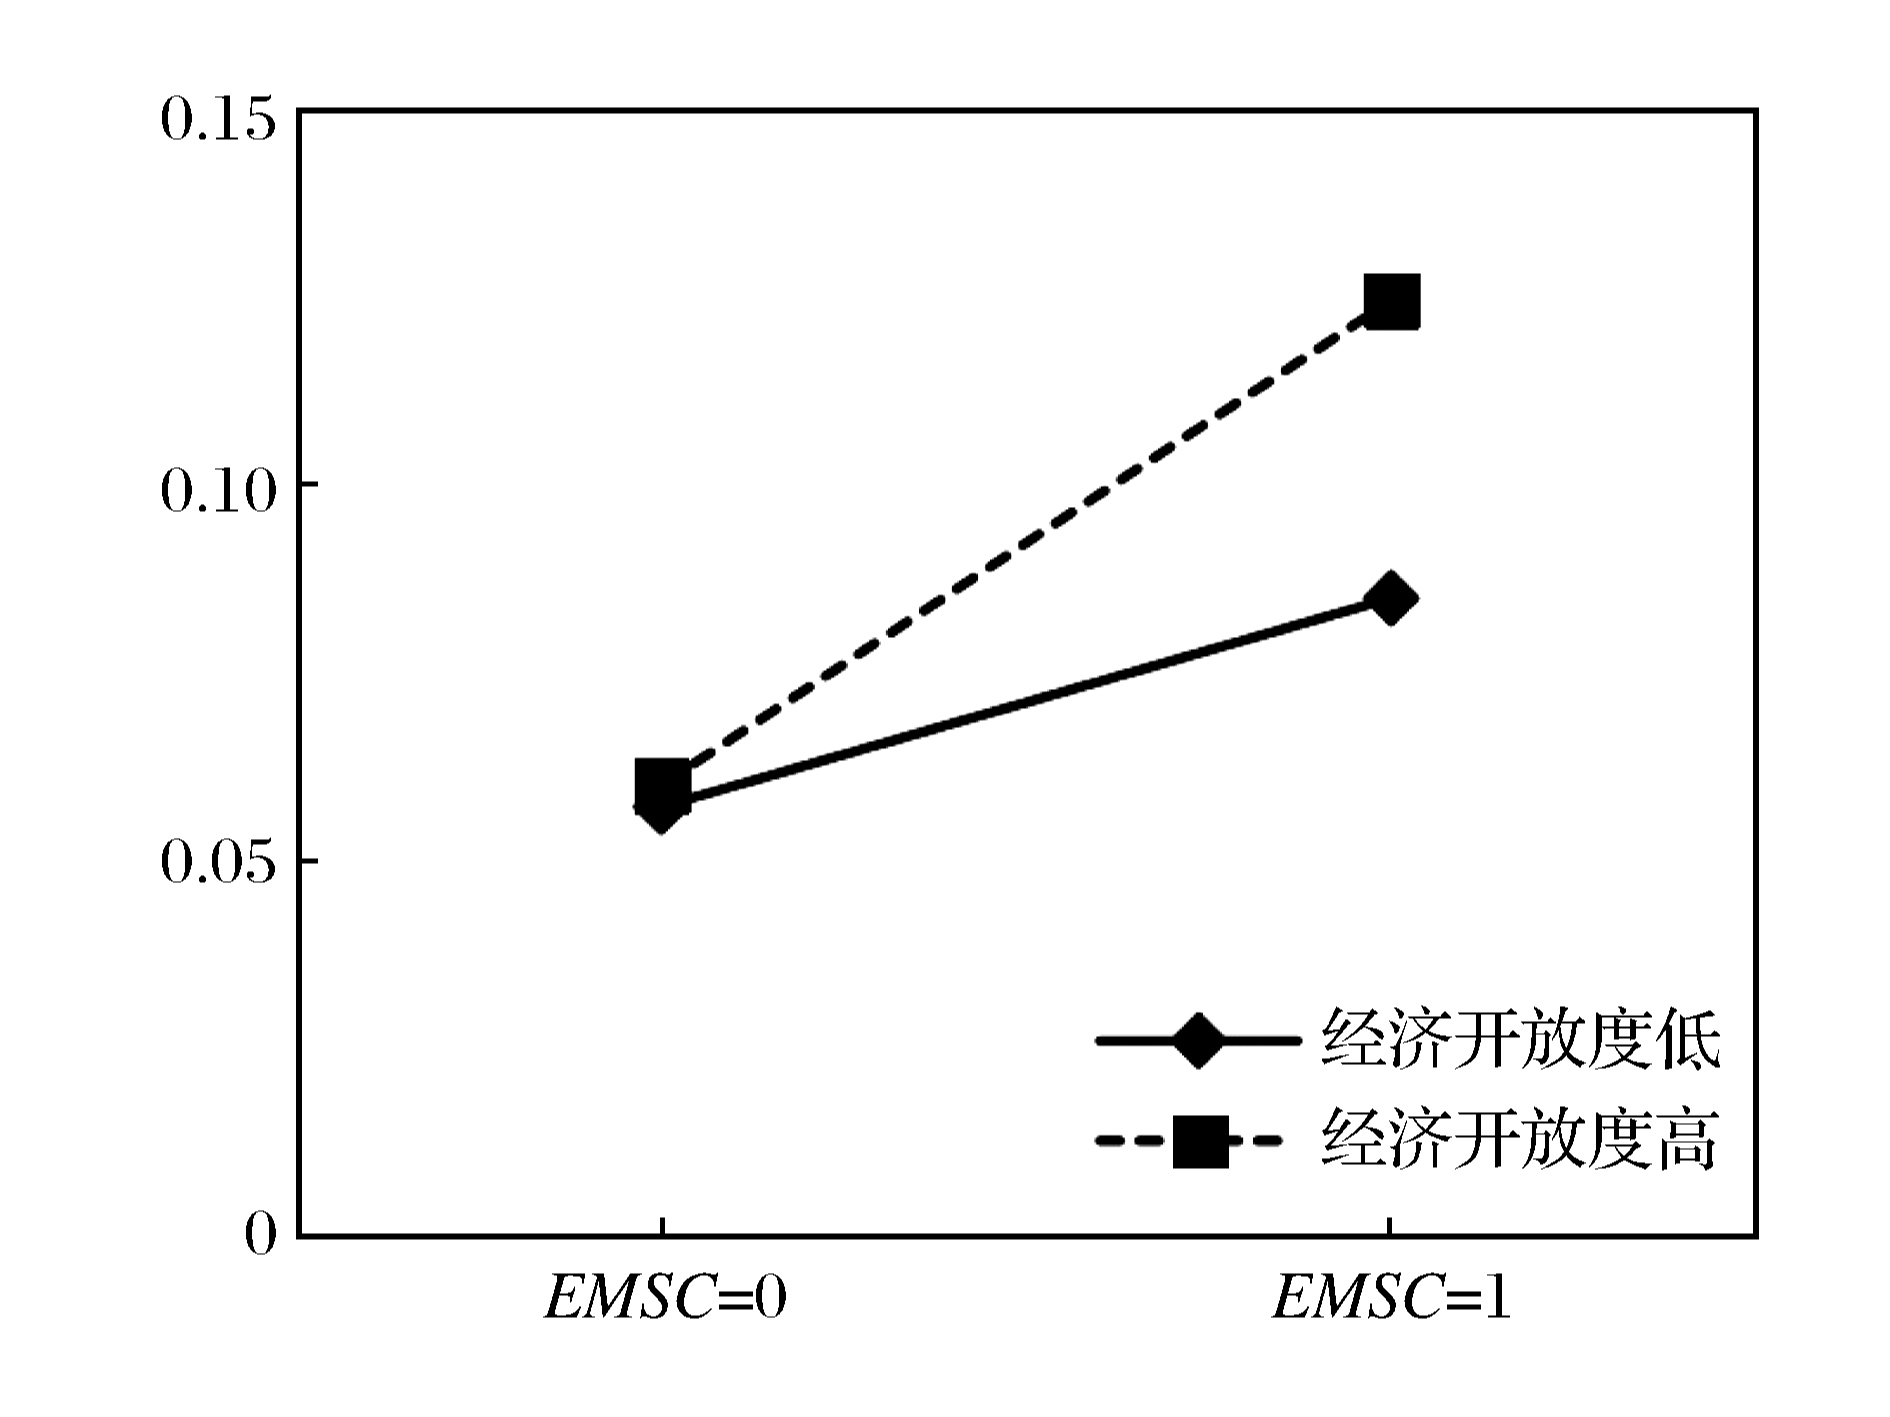
假设H2认为经济开放度的提升会增强ISO 14001认证的矿业企业与出口绩效之间的正相关性。交互项(EMSCi,t*OPENi,t )的估计系数为0.038,显著性水平为1%,说明经济开放度正向调节了EMSC对出口的正面影响。因此,研究结果支持H2,即更高的全球市场开放度加强了EMSC与企业出口之间的正相关关系。为了直观地展示这一调节效应,本研究绘制了调节效应图(图2)。由图2可知,在开放度较高的情况下,虚线斜率更陡,表明在对全球市场开放程度更高的地区,EMSC对出口的促进作用更为显著。
图2 经济开放度对出口促进效应的调节作用

Fig. 2 Moderating effect of economic openness on the export promotion effect

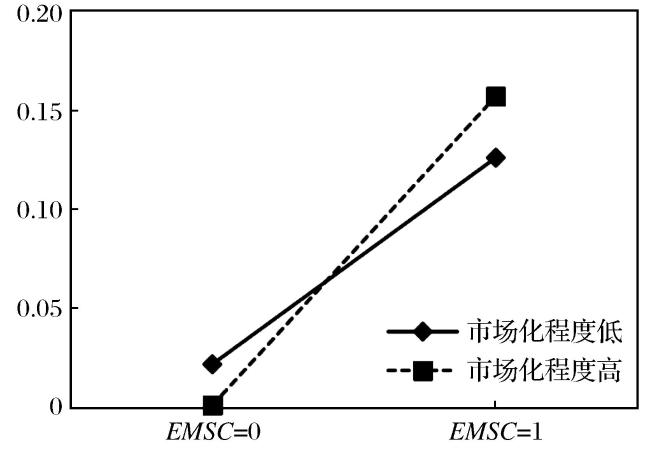
H3假设认为市场化程度的提高会强化ISO 14001认证的矿业企业与出口之间的正相关性。交互项(EMSCi t *MIi t )的估计系数为0.013,显著性水平为1%,显示市场化程度(MI)对出口效应有正向调节作用。因此,市场化程度越高,EMSC与企业出口之间的正相关关系越强,H3得到验证。市场化程度的调节效应图如图3所示,在市场化程度较高的地区,EMSC对出口的促进作用更为明显,表现为虚线斜率更陡。
图3 市场化程度对出口促进效应的调节作用

Fig. 3 Moderating effect of marketization degree on the export promotion effect

表4中第6列是包含2个交互项(EMSCi t * OPENi tEMSCi t *MIi t )的完整模型。与先前回归结果相比,2个交互项和EMSC的系数几乎相同,这意味着检验结果相当稳健。此外,在控制变量中,SOESIZEOC10LEVHHI对企业出口具有显著的影响。
表5所示为根据经济开放度和市场化程度的下四分位数、中位数和上四分位数进行分组检验的结果。随着经济开放度从低水平提升至高水平,ISO 14001认证对出口的边际促进效应显著提高。这表明在更开放的经济体中,国际市场的绿色壁垒与环保标准更为凸显,使得ISO 14001认证更有效地充当了绿色通行证,显著放大了其对出口的积极作用。与此同时,市场化程度的调节作用呈现出类似但更具阶段性的增强趋势。当市场化水平较低时,环境认证的出口效应并不显著;当市场化水平提升至中位数及以上时,其促进作用变得显著且强劲。这一结果揭示,一个透明、规范且竞争公平的市场制度是环境认证发挥其信号机制与竞争优势的重要基础,在制度不完善的环境中,单一的认证难以有效转化为出口绩效。综上所述,经济开放度与市场化程度共同构成了ISO 14001认证提升企业出口竞争力的重要边界条件。企业通过ISO 14001认证所获得的绿色合法性,需要在对外开放的市场环境和健全的内部制度框架共同作用下,才能充分转化为国际市场上的竞争优势。
表 5 ISO 14001认证出口效应的分组回归结果

Table 5 Grouped regression results of the export effects of ISO 14001 certification

分组 (1) (2)
经济开放度(OPEN 市场化程度(MI
0.013* 0.008
(0.008) (0.007)
0.020*** 0.030***
(0.007) (0.007)
0.041*** 0.047***
(0.009) (0.009)
N 3 398 3 398

注:括号内为稳健标准误;*、**、***分别表示在 10%、5%和 1%的水平上显著

3.2 稳健性检验

为了确保回归结果的通用性和有效性,实施了3组稳健性检验。
(1) 自变量的滞后效应,EMSC对企业出口的影响存在时间上的延续性。由于企业在获得环境管理体系认证的当年(t期),内部效率调整不够,没有充分发挥环境管理体系认证的作用,因此,其对企业出口的促进作用可能滞后显现。如表6所示,在第(1)列中,不仅当期的EMSC在1%水平上显著正向影响企业出口,其滞后一期(L1.EMSC)、滞后二期(L2.EMSC)和滞后三期(L3.EMSC)的系数也均在1%水平上显著为正。这说明EMSC对企业出口的积极影响具有持续效应,不仅在认证当年发挥作用,还能延续至后续多个时期。各模型控制了相关变量及行业与年份的固定效应,结果保持稳健。
表 6 自变量滞后

Table 6 Lag of independent variables

变量 (1) (2) (3) (4)
EIS EIS EIS EIS
EMSC

0.029***

(0.007)

L1.EMSC

0.033***

(0.007)

L2.EMSC

0.027***

(0.007)

L3.EMSC

0.022***

(0.008)

Controls Yes Yes Yes Yes
_cons

0.052

(0.041)

0.057

(0.044)

0.077

(0.049)

0.046

(0.050)

Industry/year YES YES YES YES
N 3 398 3 180 2 980 2 761
adj. R2 0.273 0.276 0.269 0.273

注:括号内为稳健标准误;*、**、***分别表示在 10%、5%和 1%的水平上显著

(2) 调整时间范围,设定数据观察期为2012—2019年。鉴于ISO 14001标准在2015年经历重要更新,提升了组织在环境管理领域的实力。2020年爆发的新冠肺炎疫情对经济发展产生了影响。分析结果见表7。关键变量的系数及显著性与基准回归分析保持一致。
表 7 缩短时间窗口和更换PSM匹配方法

Table 7 Shorten the time window and replace the PSM matching method

变量 缩短时间窗口 更换PSM匹配方法
(1) (2) (3) (4) (5) (6) (1) (2) (3) (4) (5) (6)
EIS EIS EIS EIS EIS EIS EIS EIS EIS EIS EIS EIS
EMSC

0.030***

(0.010)

0.030***

(0.009)

0.029***

(0.009)

0.030***

(0.009)

0.030***

(0.009)

0.030***

(0.006)

0.029***

(0.006)

0.029***

(0.006)

0.026***

(0.006)

0.026***

(0.006)

OPEN

0.025

(0.016)

0.019

(0.016)

0.021

(0.016)

0.022

(0.016)

0.017**

(0.009)

0.016*

(0.009)

0.016*

(0.008)

0.015*

(0.008)

MI

-0.004

(0.004)

-0.004

(0.004)

-0.005

(0.004)

-0.005

(0.004)

-0.002

(0.002)

-0.002

(0.002)

-0.002

(0.002)

-0.002

(0.002)

EMSC*OPEN

0.044*

(0.022)

-0.010

(0.030)

0.032**

(0.013)

0.010

(0.016)

EMSC*MI

0.019***

(0.005)

0.020***

(0.007)

0.012***

(0.003)

0.011***

(0.003)

Controls Yes Yes Yes Yes Yes Yes Yes Yes Yes Yes Yes Yes
_cons

0.047

(0.055)

0.038

(0.055)

0.052

(0.058)

0.051

(0.058)

0.045

(0.059)

0.044

(0.059)

0.042

(0.034)

0.037

(0.034)

0.045

(0.035)

0.042

(0.035)

0.032

(0.035)

0.032

(0.035)

Industry/year YES YES YES YES YES YES YES YES YES YES YES YES
N 1 779 1 779 1 779 1 779 1 779 1 779 4 628 4 628 4 628 4 628 4 628 4 628
r2_a 0.269 0.274 0.275 0.277 0.281 0.281 0.256 0.260 0.260 0.262 0.263 0.263

注:括号内为稳健标准误;*、**、***分别表示在 10%、5%和 1%的水平上显著

(3) 调整PSM的匹配技术。为避免匹配技术对实证分析结果产生干扰,改用核密度匹配技术对样本进行重新匹配和检验。表7显示,即便采用核密度匹配技术,自愿环境认证对企业出口的正面影响依旧显著,这与基准回归分析结果相吻合。

3.3 内生性检验

(1) 采用动态GMM方法(SYS-GMM)来缓解内生性问题。动态GMM方法是通过在静态模型中插入滞后的出口强度变量来反映动态滞后影响的面板数据模型。动态GMM方法可以解决个体效应在所有时期影响因变量所引起的内生性问题。固定效应模型很难解决这一内生性问题。
两步和一步SYS-GMM方法的估计结果见表8。Arellano-Bond二阶序列相关检验表明模型不存在显著的二阶残差自相关,验证了GMM估计结果的一致性和无偏性。此外,模型通过了汉森的过度识别检验,验证了其有效性。
表 8 动态GMM检验

Table 8 Dynamic GMM inspection

变量 (1) (2)
EIS EIS
L.EIS

0.8641***

(23.1985)

0.8811***

(22.3074)

EMSC

0.0476**

(2.1637)

0.0383**

(2.2911)

Controls Yes Yes
_cons

-0.0310

(-0.5572)

-0.0100

(-0.2039)

year YES YES
N 3 180 3 180
AR(1)(p-value 0.000 0.000
AR(2)(p-value 0.290 0.258
Hansen statistics 124.35 124.35
Hansen testp-value 0.773 0.773

注:括号内为稳健标准误;*、**、***分别表示在 10%、5%和 1%的水平上显著

(2) 赫克曼样本选择。为解决可能存在的样本选择偏差问题,避免潜在内生性,采用Heckman两阶段模型修正选择偏差。模型分两阶段:一是Probit模型阶段,估计自选择偏差变量可能性并计算IMRS;二是回归阶段,将第一阶段概率模型得到的IMRS作为控制变量引入回归模型,以控制样本选择偏差。
第一阶段用Probit模型预测企业拥有EMSC的概率。若公司在第t年获得环境管理体系认证,则EMSC虚拟编码为1,否则为0。Heckman两阶段修正法要求包含能影响企业认证EMSC但不直接影响企业出口的变量。
财务绩效优异、研发投入和资本投入较强的企业更有可能采用自愿环境实践。因此,在第一阶段引入5个控制变量,分别是投资回报率(ROA)、研发投资(CIS)、区域研发强度(RD)、毛利率(GOSS)和政府补助(Subsidy)。Probit回归结果如表9所示,其中,ROARDGOSSSUBSIDY被发现与公司可能获得EMSC认证有关。
表 9 赫克曼两阶段

Table 9 Heckman’s two-stage

赫克曼分析的第一阶段:Probit模型 赫克曼分析的第二阶段:引入逆米尔斯系数的回归
变量 EMSC 变量 (1) (2) (3) (4) (5) (6)
EIS EIS EIS EIS EIS EIS
EMSC EMSC

0.024***

(0.007)

0.024***

(0.007)

0.022***

(0.007)

0.020***

(0.007)

0.020***

(0.007)

ROA

0.869**

(0.369)

OPEN

-0.000

(0.011)

-0.008

(0.011)

-0.002

(0.010)

-0.006

(0.011)

RD

0.025***

(0.003)

MI

0.003

(0.003)

0.003

(0.003)

0.002

(0.003)

0.002

(0.003)

CIS

0.008

(0.013)

EMSC*OPEN

0.039***

(0.015)

0.026

(0.017)

GOSS

-0.833***

(0.176)

EMSC*MI

0.010***

(0.003)

0.007*

(0.004)

Subsidy

-0.006*

(0.003)

imr

0.266***

(0.062)

0.268***

(0.062)

0.272***

(0.061)

0.267***

(0.062)

0.267***

(0.061)

0.265***

(0.061)

_cons

-0.795***

(0.291)

Controls YES YES YES YES YES YES
N 3 412 _cons

-0.288***

(0.099)

-0.305***

(0.099)

-0.336***

(0.093)

-0.327***

(0.093)

-0.323***

(0.093)

-0.322***

(0.093)

adj. R2 0.0231 Industry/year YES YES YES YES YES YES
N 2 711 2 711 2 711 2 711 2 711 2 711
r2_a 0.284 0.287 0.287 0.290 0.290 0.290

注:括号内为稳健标准误;*、**、***分别表示在 10%、5%和 1%的水平上显著

第二阶段,IMRS被纳入回归模型以修正内生性问题。表9展示了回归分析结果。列(2)~列(6)表明,IMRS系数统计上显著,表明样本中存在一定的自选择问题,但控制该因素后,EMSC和2个交互项系数仍显著为正,进一步验证了研究假设的稳健性。

3.4 异质性分析

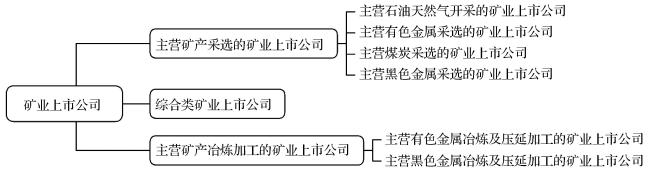
为进一步探讨ISO 14001认证在矿业企业中的差异化表现,本研究从股权性质、子行业差异和股权结构3个方面进行异质性分析,结果见表10邓中华(2006)依据分类标准,认为矿业上市公司经营业务内容包含矿产采选、矿产冶炼和综合类矿业公司三类,因此本文将样本划分为主营矿产采选、综合类和主营矿产冶炼加工3类矿业上市公司进行异质性检验(图4)。
表 10 异质性分析

Table 10 Heterogeneity analysis

变量 股权性质 子行业 股权结构
国企 非国企 矿产采选类 矿产冶炼类 综合类 股权集中度较高 股权集中度较低
EMSC 0.024*** 0.033*** 0.064*** 0.035*** 0.028** 0.016** 0.029***
(0.007) (0.012) (0.021) (0.009) (0.012) (0.008) (0.010)
Controls YES YES YES YES YES YES YES
_cons 0.085 -0.089 0.458** -0.040 0.070 0.269*** -0.111*
(0.051) (0.069) (0.198) (0.050) (0.075) (0.070) (0.057)
Industry/year YES YES YES YES YES YES YES
N 1 956 1 442 470 1 580 1 346 1 365 2 030
r2_a 0.334 0.248 0.469 0.168 0.437 0.514 0.174

注:括号内为稳健标准误;*、**、***分别表示在 10%、5%和 1%的水平上显著

图 4 矿业上市公司分类

Fig. 4 Classification of mining listed companies

(1)从企业股权性质来看,2组估计系数均显著为正,非国有企业的系数高于国有企业,说明ISO 14001认证对非国企出口的促进作用更明显,这一方面或许是非国有企业更依赖国际市场,环境认证对其出口竞争力的提升作用更为显著;另一方面,国有企业可能已具备一定的政策或资源保障,认证的边际效应相对较低。(2)从子行业差异来看,矿产采选类企业的认证系数最高,说明环境认证对该类企业出口的促进作用最为显著,可能是采选类企业环境风险较高,ISO 14001认证能够显著提升其环境管理水平和国际信誉,从而更有利于出口。而对综合类企业影响相对较弱,可能是因为其业务结构复杂,ISO 14001认证对出口的整体拉动作用较为分散。(3)从股权结构来看,样本企业的股权集中度平均为19.2%,以此为分界线,将其划分为股权集中度较高和股权集中度较低2组进行讨论。ISO 14001认证对矿企出口竞争力的促进作用在股权集中度较低的企业中更为明显。可能的原因在于,股权集中度较低的企业管理层有更大自主权,管理层在经营决策中往往更注重长期声誉与国际市场规则,引入ISO14001 认证有助于系统性地提升环境管理表现,从而增强其在环境敏感性国际市场中的可信度与接纳度。相反,股权集中度高的企业往往受大股东控制较强,战略决策可能更侧重短期财务表现或内部资源整合,ISO 14001认证的边际出口效应因而相对较弱。

4 结论与启示

4.1 研究结论

第一,EMSC作为绿色护照显著提升矿业出口绩效。回归分析显示,认证企业出口强度较未认证企业平均提高2.9%(p0.01)。该效应源于2个方面:一是全周期环境管理优化生产流程,降低单位生产成本;二是第三方认证提升企业市场竞争力,获得出口溢价。认证优化资源配置,将环境管理从合规成本转变为竞争资产。
第二,经济开放度与市场化程度是认证效应发挥的关键制度边界条件。调节效应分析表明,经济开放度强化认证的出口促进效应,交互项(EMSC*OPEN)系数为0.038(p0.01),即开放度高的地区,认证企业出口增长率较封闭区域高3.8%。经济开放增强企业将认证资源转化为竞争优势的能力。随着经济开放水平的提升,ISO 14001认证对出口的边际促进效应显著扩大。在高开放度经济体中,绿色贸易壁垒与环境标准强化了认证的绿色护照信号功能,有助于企业突破市场壁垒、获取技术溢出和需求信息,转化认证资源为出口竞争力。市场化程度催化认证效能,交互项(EMSC*MI)系数为0.013(p0.01),高市场化地区认证企业出口弹性更高。市场化通过降低交易成本和增强认证企业绿色品牌声誉可信度与权威性来放大认证收益(白俊红等,2022)。市场化程度的调节作用呈现门槛特征,只有跨越一定阈值,认证对出口的促进作用才显著增强,表明透明规范的市场制度是认证发挥信号与资源配置效应的基础;制度不完善时,认证难以获得市场充分认可。
第三,企业异质性特征影响认证出口效应。非国有企业对国际市场依赖度更高、认证战略价值更突出,其促进作用强于享有政策支持和资源保障的国有企业;环境风险突出、环保敏感性强的矿产采选类企业效应最显著,综合类企业因业务多元化、环境管理效应分散而作用较弱;治理结构上,股权集中度低的企业管理层自主性和长期导向更强,更易将认证转化为出口竞争力。

4.2 管理启示

首先,企业层面要实施分类聚焦战略。对于非国有企业与治理结构分散的企业,应强化认证的市场信号和声誉构建功能,把认证作为突破绿色贸易壁垒、获取出口溢价的核心策略,优先在海外目标市场推进认证。对于大型国有企业和矿业集团,应聚焦认证的系统治理作用,推动认证在核心业务单元全覆盖,打造统一的环境治理平台,将认证要求向供应链延伸。所有矿业企业均应推动认证与“双碳”管理协同整合,以ISO 14001管理体系为基础框架,高效管理能耗与排放数据。
其次,政府层面构建精准协同的政策体系。对于经济开放度高、外向型经济明显的地区,可提升认证国际效用,推动国际绿色认证互认,鼓励开发绿色贸易信贷产品;对于内陆资源型地区,应降低认证门槛、培育市场信任,设立补贴专项,给予正向激励。针对行业特点提供针对性激励,如环保技术改造投资给予税收优惠,设立闭矿后环境恢复认证奖励基金。生态环境部门和商务部门分别在考核与评价体系中纳入环境管理体系认证情况,通过政策协同衔接企业认证与宏观绿色发展目标。
最后,行业层面构建标准协同与能力共享平台。建立矿业环境认证实践共享平台,收集、整理并发布不同企业的成功认证案例,设置绿色贸易合规专栏,动态解读出口市场环保法规和认证要求,降低企业信息搜寻成本和合规风险。

4.3 不足与展望

本研究存在以下局限:一是研究数据仅有中国A股上市矿业公司,未考量中小型非上市公司,可能低估了资源受限企业受认证的影响;二是制度环境指标仅选取经济开放度和市场化程度,未包含地方政府环保考核等政治因素,虽然突出核心制度维度的影响,但可能限制了模型对因变量的整体解释力;三是未能动态分析制度变迁(如“双碳”政策)对认证效能的长期影响。因此,未来研究可将对象扩展到非上市企业、中小型矿业公司和跨国样本,增强结论的普适性和代表性;同时纳入地方政府环保考核、环境规制强度等政治与政策变量,丰富制度环境测量维度,提升模型拟合优度。

http://www.goldsci.ac.cn/CN/10.11872/j.issn.1005-2518.2026.03.242

Barney J1991. Firm resources and sustained competitive advantage[J]. Journal of Management17(1):99-120.

Boiral O Guillaumie L Heras-Saizarbitoria I,et al,2018.Adoption and outcomes of ISO 14001:a systematic review[J].International Journal of Management Reviews20(2):411-432.

Boulamatari T N Mbohwa C Madanhire I2017. Impact of EMS (ISO 14001) on a manganese mine operations in Gabon:case study[C]//Proceedings of the International Conference on Industrial Engineering and Operations Management.Colombia:IEOM Society.

Dasgupta S Hettige H Wheeler D2000.What improves environmental compliance Evidence from Mexican industry[J].Journal of Environmental Economics and Management39(1):39-66.

Dong M T Wang L W Yang D F,et al,2022.Performance feedback and export intensity of Chinese private firms:moderating roles of institution-related factors[J].International Business Review31(3):101948.

Du Z C Li J Pei P2021.The impacts of China’s exchange rate regime reform in 2005:a counterfactual analysis[J].Review of Development Economics25(1):430-448.

Hart S L1995.A natural-resource-based view of the firm[J].The Academy of Management Review20(4):986.

He W L Shen R2019.ISO 14001 certification and corporate technological innovation:Evidence from Chinese firms[J].Journal of Business Ethics158(1):97-117.

Hilson G Sauerwein T Owen J2020.Large and artisanal scale mine development:the case for autonomous co-existence[J].World Development,130:104919.

Jiang C X Chen Q Su H Q2025.Impact of environmental regulation on foreign direct investment of Chinese manufacturing firms:based on the dual perspectives of home and host countries[J].Journal of Cleaner Production,490:144600.

Leonidou L C Fotiadis T A Christodoulides P,et al,2015.Environmentally friendly export business strategy:its determinants and effects on competitive advantage and performance[J].International Business Review24(5):798-811.

Lim S Prakash A2014.Voluntary regulations and innovation:the case of ISO 14001[J].Public Administration Review74(2):233-244.

Ma D F Xie Y Z Huang H X,et al,2024.Does corporate ESG performance promote export resilience New insights from risk resistance and resilience[J].Journal of Environmental Management,371:122881.

Ma Y Lin X K2016.Financial development and the effectiveness of monetary policy[J].Journal of Banking Finance,68:1-11.

Martincus C V Castresana S Castagnino T2010.ISO standards:a certificate to expand exports Firm-level evidence from Argentina[J].Review of International Economics18(5):896-912.

Nath P Nachiappan S Ramanathan R2010.The impact of marketing capability,operations capability and diversification strategy on performance:a resource-based view[J].Industrial Marketing Management39(2):317-329.

Nishitani K2009.An empirical study of the initial adoption of ISO 14001 in Japanese manufacturing firms[J].Ecological Economics68(3):669-679.

Peng M W Wang D Y L Jiang Y2008.An institution-based view of international business strategy:a focus on emerging economies[J].Journal of International Business Studies39(5):920-936.

Prakash A Potoski M2006.Racing to the bottom trade,environmental governance,and ISO 14001[J].American Journal of Political Science50(2):350-364.

Priem R L Butler J E2001.Is the resource-based “view” a useful perspective for strategic management research [J].Academy of Management Review26(1):22-40.

Ren S G He D J Yan J,et al,2022.Environmental labeling certification and corporate environmental innovation: the moderating role of corporate ownership and local government intervention[J].Journal of Business Research,140:556-571.

Sam A G Song D2022.Corporate environmentalism and international trade:Evidence from industry-level data[J].Corporate Social Responsibility and Environmental Management29(5):1440-1455.

Sharma P Cheng L T W Leung T Y2020.Impact of political connections on Chinese export firms’ performance–Lessons for other emerging markets[J].Journal of Business Research,106:24-34.

Xu X D Zeng S X Chen H Q2018.Signaling good by doing good:How does environmental corporate social responsibility affect international expansion [J].Business Strategy and the Environment27(7):946-959.

安占然,王帅,朱廷珺,2024. ESG表现是否促进了企业出口?——来自中国上市公司的微观证据[J].南方经济,(6):138-158.An Zhanran,Wang Shuai,Zhu Tingjun,2024. Does ESG performance promote corporate exports? — micro evidence from Chinese listed companies [J]. Southern Economy, (06): 138-158.

白俊红,张艺璇,卞元超,2022.创新驱动政策是否提升城市创业活跃度:来自国家创新型城市试点政策的经验证据[J].中国工业经济,(6):61-78.

Bai Junhong Zhang Yixuan Bian Yuanchao2022.Does innovation-driven policy increase entrepreneurial activity in cities:evidence from the national innovative city pilot policy[J].China Industrial Economics,(6):61-78.

陈德球,刘经纬,董志勇,2013.社会破产成本、企业债务违约与信贷资金配置效率[J].金融研究,(11):68-81. Chen Deqiu,Liu Jingwei,Dong Zhiyong,2013.Social bankruptcy cost,debt default,and credit fund allocation[J].Journal of Financial Research,(11):68-81.

邓中华,2006.我国矿业上市公司的分类与统计分析[J].长沙大学学报20(1):6-8.

Deng Zhonghua2006.Classification and statistical analysis of listed company of mining industry in our country[J].Journal of Changsha University20(1):6-8.

冯宗宪,王青,侯晓辉,2011.政府投入、市场化程度与中国工业企业的技术创新效率[J].数量经济技术经济研究28(4):3-17,33.

Feng Zongxian Wang Qing Hou Xiaohui2011.Government investment,degree of marketization and technological innovation efficiency of China’s industrial enterprises[J].The Journal of Quantitative Technical Economics28(4):3-17,33.

耿强,胡睿昕,程安琪,2016.出口企业“退出效应”的检验与机理研究[J].产业经济研究,(4):61-73.

Geng Qiang Hu Ruixin Cheng Anqi2016.Empirical test and mechanism of the “exit effect” of exporters[J].Industrial Economics Research,(4):61-73.

胡才龙,魏建国,2022.地方政府债务水平与金融效率对经济开放度的驱动机制研究[J].经济评论,(1):82-95.

Hu Cailong Wei Jianguo2022.The study on driving mechanism of local government debt and financial efficiency to economic openness[J].Economic Review,(1):82-95.

胡智,刘志雄,2005.中国经济开放度的测算与国际比较[J].世界经济研究,(7):10-17,25.

Hu Zhi Liu Zhixiong2005.Calculation and international comparison in the degree of openness of China’s economy[J].World Economy Study,(7):10-17,25.

黄繁华,2001.中国经济开放度及其国际比较研究[J].国际贸易问题,(1):19-23.

Huang Fanhua2001.China’s economic openness in the global context[J].Journal of International Trade,(1):19-23.

李翀,1998.我国对外开放程度的度量与比较[J].经济研究33(1):26-29.

Li Chong1998.Measurement and comparison of China’s opening to the outside world[J].Economic Research Journal33(1):26-29.

李小平,卢现祥,陶小琴,2012.环境规制强度是否影响了中国工业行业的贸易比较优势[J].世界经济35(4):62-78.

Li Xiaoping Lu Xianxiang Tao Xiaqin2012.Does the intensity of environmental regulation affect the trade comparative advantage of China’s industrial sector?[J].World Economy35(4):62-78.

卢娟,李斌,李贺,2020.环境信息披露会促进企业出口吗[J].国际贸易问题,(8):100-114.

Lu Juan Li Bin Li He2020.Does the environmental index disclosure promote the export of enterprises [J].Journal of International Trade,(8):100-114.

潘翻番,徐建华,薛澜,2020.自愿型环境规制:研究进展及未来展望[J].中国人口·资源与环境30(1):74-82.

Pan Fanfuan Xu Jianhua Xue Lan2020.Voluntary environmental regulation: research progress and future prospects[J].China Population,Resources and Environment30(1):74-82.

盛斌,王浩,2021.金融开放、自主创新与企业出口产品质量:来自外资银行进入中国的经验分析[J].财贸研究32(11):1-15.

Sheng Bin Wang Hao2021.Financial openness,independent innovation,and firms’ export products quality:analysis on experience of foreign banks entering China[J].Finance and Trade Research32(11):1-15.

宋清华,吕泰亨,郑琳琳,2024.自愿型环境规制与企业高质量发展[J].经济评论,(4):38-52.

Song Qinghua Taiheng Zheng Linlin2024.Voluntary environmental regulation and high quality development of enterprises[J].Economic Review,(4):38-52.

杨冕,王恩泽,叶初升,2022.环境管理体系认证与中国制造业企业出口“增量提质”[J].中国工业经济,(6):155-173.

Yang Mian Wang Enze Ye Chusheng2022.Environmental management system certification and Chinese manufacturing enterprises' export[J].China Industrial Economics,(6):155-173.

伊志宏,姜付秀,秦义虎,2010.产品市场竞争、公司治理与信息披露质量[J].管理世界26(1):133-141,161.

Yi Zhihong Jiang Fuxiu Qin Yihu2010.The market competition in products,the corporate governance and the quality of information disclosure[J].Management World26(1):133-141,161.

喻开志,冯佳晗,杨岚,等,2025.环境规制与企业出口:基于清洁生产标准的微观证据[J].经济评论,(2):112-131. Yu Kaizhi,Feng Jiahan,Yang Lan,et al,2025.Environmental regulation and enterprise export:micro empirical evidence based on clean production standards[J].Economic Review,(2):112-131.

张海亮,李垚,王海军,2022.跨国资本流动、战略性矿产资源与全球治理能力提升[J].上海财经大学学报(哲学社会科学版)24(5):67-78.

Zhang Hailiang Li Yao Wang Haijun2022.Transnational capital flow,strategic mineral resources and improvement of global governance capacity[J].Journal of Shanghai University of Finance and Economics24(5):67-78.

张明晶,王肇,张永珅,等,2024.实施环境管理体系认证对企业成本粘性的影响[J].经济与管理研究45(5):114-128.

Zhang Mingjing Wang Zhao Zhang Yongshen,et al,2024.Impact of implementing environmental management system certification on enterprise cost stickiness[J].Research on Economics and Management45(5):114-128.

张兆国,张弛,曹丹婷,2019.企业环境管理体系认证有效吗[J].南开管理评论22(4):123-134.

Zhang Zhaoguo Zhang Chi Cao Danting2019.Is environmental management system certification of the enterprise effective[J].Nankai Business Review22(4):123-134.

文章导航

/